در هیاهوی بیپایان اخبار هوش مصنوعی، تمام توجه رسانهها به این دوخته شده که کدام مدل در برنامهنویسی چند درصد باهوشتر عمل کرده یا کدام چتبات شعر بهتری سروده است. اما پشت این صحنهآرایی چشمنواز، ماراتن ساخت ابرهوش مصنوعی به یک بازی وحشتناک برای بقا تبدیل شده است.
سند مالی جدیدی که آنتروپیک برای ورود به بورس منتشر کرده، نشان میدهد این شرکت زیر بار تعهدات مالی هولناکی رفته که به یک تریلیون دلار میرسد. آنها روی قماری شرط بستهاند که در آن، باید هرچه سریعتر هوش مصنوعی خودبهبودبخش را بسازند، وگرنه شرکت زیر آوار بدهیها دفن خواهد شد.
دخلوخرج به سبک سیلیکونولی
وقتی یک شرکت تصمیم میگیرد سهامش را در بورس عرضه کند، باید فرم بلندی به نام «S-1» را پر کند. این فرم دفترچه اعترافات مالی شرکت است؛ جایی که دیگر نمیشود با کلمات دهنپرکن و اسلایدهای رنگارنگ سرمایهگذاران را اغوا کرد و باید عدد و رقم واقعی روی میز گذاشت.
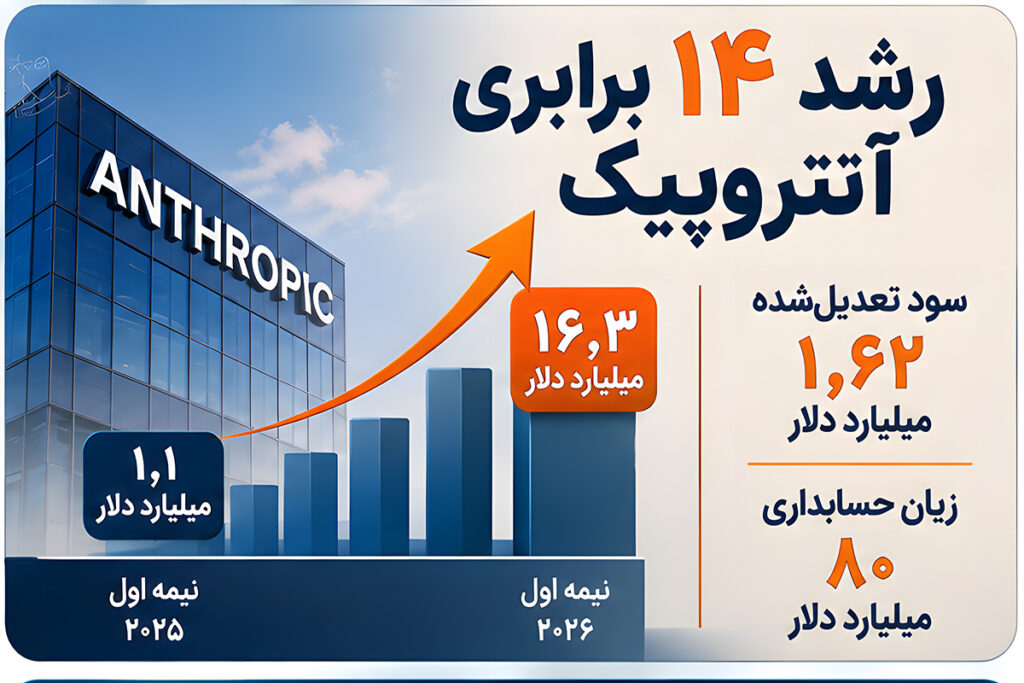
وقتی اسناد مالی آنتروپیک را ورق میزنید، در نگاه اول با شرکتی روبهرو میشوید که وضعیتش باثباتتر از رقبای پرحاشیهاش است. درآمدها بین نیمه نخست سال ۲۰۲۵ تا نیمه نخست ۲۰۲۶ با جهشی چهارده برابری به ۱۶.۳ میلیارد دلار رسیده است. اگر زیان صوری و دفتری ۸۰ میلیارد دلاری را که بیشتر محصول پیچیدگیهای حسابداری و پاداش سهام کارکنان است، کنار بگذاریم، این شرکت در همین نیمه سال سود تعدیلشده ۱.۶۲ میلیارد دلاری ثبت کرده است. به نظر میرسد برخلاف تردیدهای معمول، هوش مصنوعی لااقل برای آنها دارد پول خودش را درمیآورد.
برخلاف OpenAI یا شرکت xAI ایلان ماسک، مدیران آنتروپیک (به رهبری داریو آمودی) هرگز پول و توان پردازشی خود را صرف پروژههای نمایشی و مصرفی نکردند و روی یک هدف متمرکز شدند: بازار سازمانی، برنامهنویسی و امنیت سایبری. آنها سراغ کاری رفتند که کامپیوترها بهتر از هر چیز دیگری بلدند انجام دهند؛ یعنی تولید کد و مدیریت سیستمهای کامپیوتری بیشتر.
مشتریان سازمانی برخلاف کاربران عادی (که ممکن است امروز اشتراک ChatGPT بخرند و ماه بعد لغوش کنند)، مشتریان وفادار و خوشحسابی هستند. آمارهای استخراجشده از گزارش S-1 آنتروپیک نشان میدهد که این استراتژی چقدر دقیق جواب داده است:
- نرخ حفظ درآمد ۹۰۰ درصدی: این عدد در دنیای نرمافزارهای سازمانی یک رؤیاست و نشان میدهد مشتریانی که وارد اکوسیستم کلاد میشوند، به مرور زمان بودجهای که پای آن میریزند را چندین برابر میکنند.
- مشتریان برجسته: حدود سهچهارم (۷۵ درصد) از مشتریان آنتروپیک در نیمه نخست ۲۰۲۶، شرکتهایی هستند که سالانه حداقل ۱۰۰ هزار دلار پای استفاده از مدلهای این شرکت پول میدهند.
- تمرکز روی رقبا: آنتروپیک آنقدر به جایگاه تخصصی خود مطمئن است که در اسناد رسمیاش فقط OpenAI و گوگل را بهعنوان رقبای اصلی نام میبرد و عملاً ایلان ماسک و سایر بازیگران را نادیده میگیرد.
سیاهچاله یک تریلیون دلاری؛ جایی که لبخند محو میشود
تا اینجای کار همهچیز عالی به نظر میرسد؛ یک شرکت منضبط با درآمد عالی و مشتریان وفادار. اما وقتی به صفحات میانی گزارش میرسیم، چشمانداز به شکل ترسناکی تغییر میکند.
آنتروپیک در برخی جداول، ارقام مربوط به هزینههای دقیق تا پایان سال ۲۰۳۰ را خالی گذاشته، اما جمع زدن قراردادهای بلندمدتی که این شرکت تا سال ۲۰۴۵ امضا کرده، مو را به تن هر تحلیلگر مالی سیخ میکند. برای اینکه درک کنید آنتروپیک زیر چه بار مالی خردکنندهای رفته، کافی است نگاهی به جدول تعهدات زیرساختی و پردازشی این شرکت در ۲۰ سال آینده بیندازید:
| نوع تعهد | مبلغ تعهد (دلار) | بازه زمانی و توضیحات |
| تعهدات خرید غیرقابللغو (قطعی) | ۲۶۵.۶ میلیارد | قراردادهای ۱ تا ۲۰ ساله که تحت هیچ شرایطی قابل لغو نیستند. |
| قراردادهای اجاره دیتاسنتر و زیرساخت | ۳۲۱.۴ میلیارد | تعهدات مربوط به ظرفیت پردازشی و زیرساختی که هنوز آغاز نشدهاند. |
| قراردادهای جدید پردازشی (پس از ۳۰ ژوئن) | ۲۴۵ میلیارد | توافقهای جدید ۱ تا ۲۰ ساله که بعد از بسته شدن حسابهای ششماهه امضا شدهاند. |
| تراکنشها و قراردادهای در حال نهایی شدن | ۱۲۵ تا ۱۵۰ میلیارد | برآورد خود شرکت از توافقهای زیرساختی جدیدی که در مرحله امضا هستند. |
| مجموع کل تعهدات | ۹۵۷ تا ۹۸۲ میلیارد | نزدیک به یک تریلیون دلار تعهد مالی (بدون احتساب هزینههای متغیر) |
این اعداد شوخیبردار نیستند. حتی اگر قراردادهای در حال مذاکره را هم کنار بگذاریم، آنتروپیک حداقل ۸۵۰ میلیارد دلار تعهد قطعی زیرساختی دارد که با اضافه شدن توافقات جدید، به مرز یک تریلیون دلار میرسد. تازه اینها فقط تعهدات ثابت هستند و هزینههای متغیر پردازشی، حقوق نجومی پژوهشگران و هزینههای عملیاتی روزمره به آن اضافه خواهد شد.
«هریسون رولفس»، تحلیلگر مؤسسه PitchBook با مدلسازی این ارقام به نتیجه عجیبی رسیده. طبق محاسبات او آنتروپیک در فاصله سالهای ۲۰۲۷ تا ۲۰۳۰ باید سالانه حدود ۹۰ میلیارد دلار فقط بابت این تعهدات زیرساختی پول نقد پرداخت کند. برای اینکه نسبت هزینههای پردازشی به درآمد شرکت در وضعیت فعلی باقی بماند، آنتروپیک باید در این سالها به درآمد سالانه ۱۸۸ میلیارد دلار برسد.
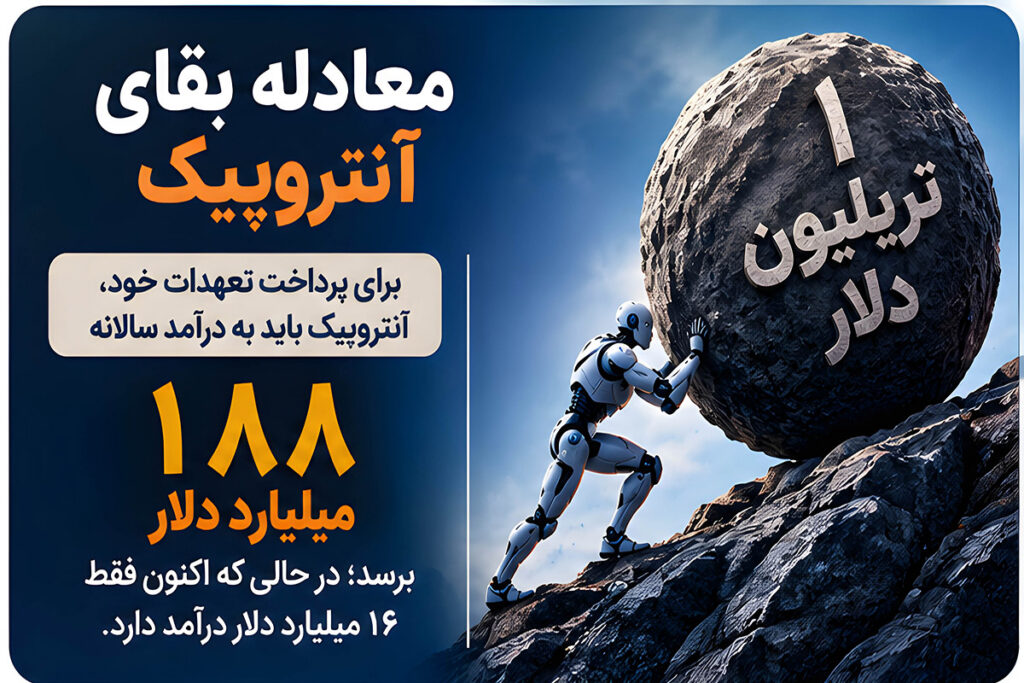
رولفس در توصیف این وضعیت میگوید: «برای این شرکت رشد کردن دیگر یک گزینه نیست؛ در قراردادهایی که امضا کردهاند، فرض را بر این گذاشتهاند که این رشد حتماً اتفاق میافتد.»
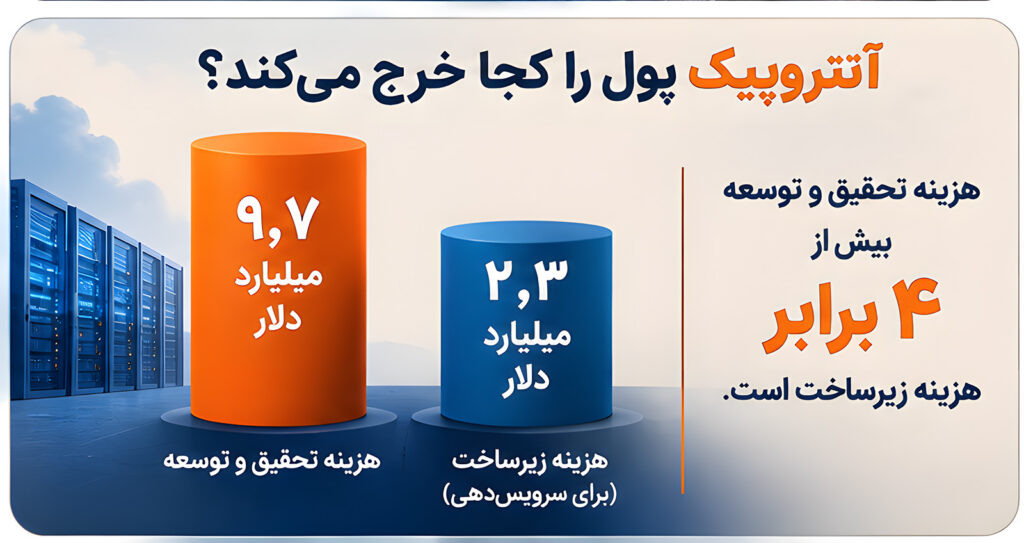
به زبان سادهتر آنتروپیک پلهای پشت سرش را خراب کرده است. در نیمه اول سال ۲۰۲۶، هزینه سرور و زیرساخت برای سرویسدهی به مشتریان فعلی حدود ۲.۳ میلیارد دلار بود، اما هزینه تحقیق و توسعه و ساخت مدلهای جدید ۹.۷ میلیارد دلار آب خورد.
شرکت برای اینکه قسطهای دیتاسنترها و تراشههای سالهای آینده را بدهد، محکوم است که هر سال با سرعتی جنونآمیز بزرگتر شود. اگر چرخ این رشد حتی برای یک یا دو فصل کند شود، آنتروپیک زیر آوار قراردادهای غیرقابللغو دفن خواهد شد.
آتش در اردوگاه مجاور؛ نگاهی به کوره پولسوزی OpenAI
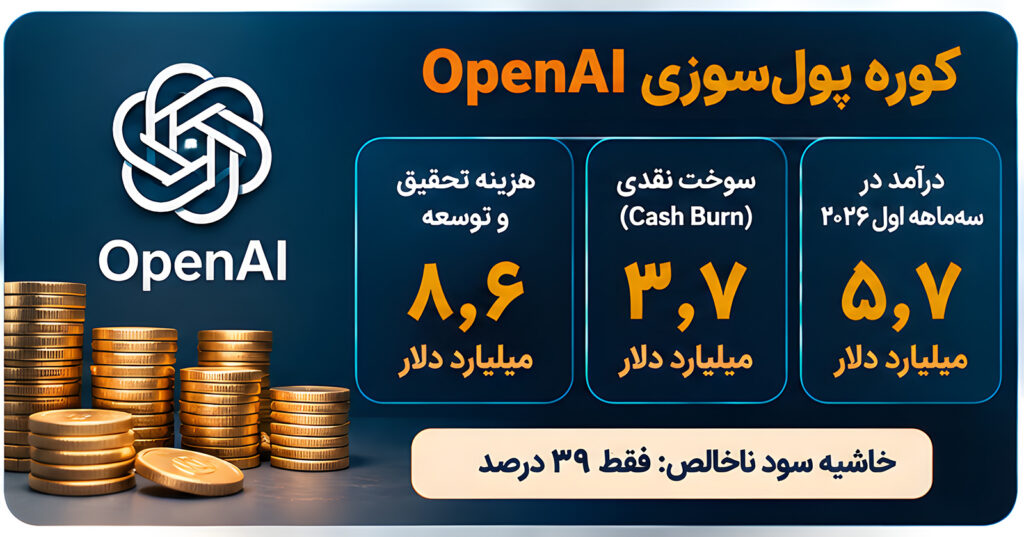
بحران مالی محدود به آنتروپیک نیست و دامن دیگر شرکتهای پیشرو هوش مصنوعی را هم گرفته است. OpenAI هم وضعیت بهتری از نظر تعهدات مالی ندارد و حتی بهخاطر پراکندگی پروژهها، با سرعت بسیار بیشتری در حال هزینه است. آمارهای مالی OpenAI در سهماهه نخست سال ۲۰۲۶ تصویر واضحی از وضعیت بغرنج را نشان میدهد:
- پولسوزی ترسناک: با وجود اینکه OpenAI در سه ماه اول ۲۰۲۶ توانسته ۵.۷ میلیارد دلار درآمد کسب کند، اما در همین مدت ۳.۷ میلیارد دلار پول نقد سوزانده است.
- تعهدات نجومی تا ۲۰۳۰: تعهدات مالی شرکت برای تأمین توان پردازشی فقط تا پایان سال ۲۰۳۰ به رقم سرسامآور ۶۶۵ میلیارد دلار میرسد.
- هزینه سنگین تحقیقات: تنها در یک فصل (سه ماه)، حدود ۸.۶ میلیارد دلار خرج تحقیق و توسعه کردهاند.
- حاشیه سود پایین: حاشیه سود ناخالص OpenAI تنها ۳۹ درصد گزارش شده که برای یک شرکت نرمافزاری بسیار پایین و خطرناک است (شرکتهای نرمافزاری سنتی معمولاً حاشیه سود ۷۰ تا ۸۰ درصدی دارند).
استراتژی بقای OpenAI چیست؟
سم آلتمن و تیمش برای اینکه در باتلاق نقدینگی غرق نشوند، سراغ جذب سرمایههای فوقسنگین رفتهاند؛ دورههای جذب سرمایهای که ارقام آن بالای ۱۰۰ میلیارد دلار است و غولهایی مثل انویدیا، آمازون و مایکروسافت پای آن را امضا میکنند. هدف نهایی هم آمادهسازی سریع شرکت برای عرضه اولیه سهام (IPO) است تا بار این هزینهها به بازار بورس منتقل شود.
تفاوت جالب و البته پرریسک OpenAI با آنتروپیک در مدل کسبوکار آنهاست. درحالیکه آنتروپیک تمام تخممرغهایش را در سبد مدلهای متنی و مشتریان سازمانی گذاشته، OpenAI در حال جنگیدن در ده جبهه مختلف است: از محصولات مصرفی و تولید ویدیو گرفته تا ساخت سختافزارهای اختصاصی و تراشههای هوش مصنوعی. این تنوع از یک طرف شانس درآمدزایی از مسیرهای مختلف را به آلتمن میدهد، اما از طرف دیگر هزینهها و ریسک شکست را هم چند برابر کرده است.
تلههای پیش روی کلاد؛ چرا ادامه رشد تضمینشده نیست؟
برگردیم به آنتروپیک. گفتیم که این شرکت برای پرداخت کردن صورتحساب یک تریلیون دلاریاش باید درآمدش را از ۱۶ میلیارد دلار فعلی به نزدیک ۱۹۰ میلیارد دلار در سال برساند. چنین چیزی در دنیای واقعی ممکن است؟ وقتی عمیقتر به ساختار بازار نگاه میکنیم، میبینیم که حداقل چهار مانع بزرگ سر راه این رؤیا قرار دارد:
۱. تنها در محاصره؛ وقتی توزیع از نبوغ پیشی میگیرد
آنتروپیک درحالحاضر با مدل Opus 5.5 در صدر جدول شاخص قابلیتهای هوش مصنوعی (ECI) ایستاده است. اما در دنیای فناوری، داشتن «بهترین محصول» همیشه به معنای برنده شدن در بازار نیست.
یادآوری سرنوشت نرمافزار پیامرسان اسلک درس عبرت بزرگی است. اسلک محصول بسیار بهتری نسبت به Teams بود، اما در نهایت مایکروسافت بازی را برد؛ چون مایکروسافت کانال توزیع بهتری داشت و Teams را به صورت رایگان روی پکیج آفیس (که شرکتها از قبل پولش را میدادند) باندل کرد.
آنتروپیک دقیقاً با همین مشکل در برابر گوگل و مایکروسافت روبهرو است. گوگل مسیرهای درآمدی بیشماری دارد و میتواند مدلهای جمینای را مستقیماً داخل سرویسهای ابری و اداری خودش تزریق کند که شرکتها همین الان هم مشتریاش هستند. آنتروپیک چنین اهرمی ندارد و فقط یک محصول میفروشد.
۲. فشار مدلهای متنباز
درست است که کلاد امروز بهترین مدل بازار است، اما جدول امتیازات هوش مصنوعی هر ماه تغییر میکند. از طرف دیگر، مدلهای متنباز (که رایگان هستند و شرکتها میتوانند روی سرورهای خودشان اجرا کنند) با فاصله زمانی تنها ۳ تا ۴ ماه، به کیفیت مدلهای پیشرو میرسند.
برای بسیاری از شرکتها، استفاده از یک مدل رایگان که فقط چهار ماه از کلاد عقبتر است، توجیه اقتصادی بسیار بیشتری دارد تا پرداخت صدها هزار دلار به آنتروپیک.
۳. پارادوکس ارزانتر شدن مدلها
آنتروپیک با افتخار اعلام کرده که مدل جدید Opus 5.5 هزینههای پردازشی مشتریان را نسبت به نسخه قبلی (Opus 5) تا ۴۰ درصد کاهش داده است. تحلیلگرانی مثل «گیل لوریا» معتقدند این اتفاق شبیه به کاری است که سرویس ابری آمازون (AWS) انجام داد؛ یعنی هر سال قیمتها را کاهش داد اما چون حجم استفاده مشتریان چند برابر شد، در نهایت سود بیشتری به جیب زد.
اما تحلیلگران دیگری مثل «برندان برک» از گروه Futurum هشدار میدهند که هوش مصنوعی در قیمتگذاری توکنها وارد مسابقهای به سمت قهقرا میشود. اگر با هر نسل جدید، قیمت انجام یک کار ۴۰ درصد ارزانتر شود، خیلی زود به جایی میرسیم که انجام پیچیدهترین کارها تنها چند سنت هزینه دارد. در چنین شرایطی، چطور سالانه ۱۸۸ میلیارد دلار درآمد کسب کند تا پول دیتاسنترها جور شود؟
۴. دویدن روی تردمیل امنیت سایبری
یکی از اصلیترین امیدهای آنتروپیک برای درآمدزایی بالا، بازار امنیت سایبری است. در دنیای امنیت سایبری اگر شرکتها بهروز نباشند، بلافاصله هک و نابود میشوند؛ بنابراین حاضرند پول خوبی بابت بهترین مدل هوش مصنوعی بدهند.
طنز تلخ اینجاست که خود هوش مصنوعی به بخشی از مشکل امنیت تبدیل شده. هکرها هم از همین مدلها برای شکستن قفلهای امنیتی استفاده میکنند. علاوهبراین، گافهای امنیتی اخیر در پروتکلهای مربوط به ایجنتهای هوش مصنوعی توسط برخی شرکای تجاری، باعث شده مدیران فناوری اطلاعات با ترس و احتیاط بیشتری سراغ واگذاری امور امنیتی به هوش مصنوعی بروند.
برگ برنده یا قمار آخرالزمانی؛ وقتی کلاد باید کلاد را بسازد
حالا به مهمترین و شاید ترسناکترین بخش ماجرا میرسیم. وقتی یک شرکت نزدیک به یک تریلیون دلار تعهد مالی دارد، رقبای غولپیکری مثل گوگل را جلوی خود میبیند و قیمت فروش محصولاتش هم با هر نسل ارزانتر میشود، چطور میخواهد از این مخمصه جان سالم به در ببرد؟
پاسخ آنتروپیک در گزارش S-1 در یک عبارت خلاصه شده: «خودبهبودبخشی بازگشتی» (Recursive Self-Improvement) با حداقل نظارت انسانی یا بدون آن.
به زبان ساده طرح تجاری آنتروپیک روی این فرض بنا شده که به زودی به نقطهای میرسیم که مدل «کلاد» خودش دستبهکار میشود، کدهای نسخه بعدی «کلاد» را مینویسد، الگوریتمها را بهینهسازی میکند و مدلهای بسیار قدرتمندتر را با کسری از هزینههای فعلی تولید میکند.
نسخههای فعلی کلاد همین الان با نظارت مهندسان در حال نوشتن بخش بزرگی از کدهای نسخههای بعدی کلاد هستند. اما برای اینکه حسابوکتابهای مالی شرکت جور دربیاید، این چرخه باید از محدودیت سرعت انسان خارج شود و شکل خودکار و تصاعدی به خود بگیرد.
اعتراف ترسناک در بخش فاکتورهای ریسک
وقتی شرکتها میخواهند وارد بورس شوند، طبق قانون مجبورند در بخشی به نام Risk Factors، تمام خطراتی که ممکن است کسبوکارشان را تهدید کند، صادقانه بنویسند. اعترافات آنتروپیک در این بخش، شبیه به فیلمنامههای هالیوودی است.
آنتروپیک هشدار میدهد که مدل کسبوکارش به این رویکرد (استفاده از هوش مصنوعی برای ساخت هوش مصنوعی قویتر) قفل شده و راه برگشتی ندارد. اما این کار یک بهای سنگین دارد. در سند رسمی شرکت آمده که این روش شاید باعث شود مدلها سریعتر از توانایی شرکت برای پیادهسازی اقدامات امنیتی پیشرفت کنند.
آنتروپیک رسماً به سرمایهگذارانش میگوید که برای ورشکست نشدن و پرداخت بدهیهایش، مجبور است مدلهای جدید را آنقدر سریع و با استفاده از خودِ هوش مصنوعی بسازد که شاید مهندسان شرکت دیگر نتوانند بفهمند داخل این مدلها چه میگذرد و چطور باید آنها را کنترل و ایمنسازی کنند!
به همین خاطر بین صفحات یک گزارش مالی و بورسی خشک و رسمی، ناگهان با عبارات عجیبی مثل خطرات وجودی ناشی از «آسیبهای فاجعهبار» (Catastrophic Harm) و احتمال شکلگیری «اشکالی از خودآگاهی و ادراک» (Forms of Sentience) در ماشینها روبهرو میشویم. شرکتی که تا دیروز شعارش «هوش مصنوعی ایمن و اخلاقی» بود، حالا به خاطر فشار تعهدات مالی یک تریلیون دلاری، عملاً اعتراف میکند که ملاحظات تجاری، آنها را مجبور به حرکت با سرعتی فراتر از مرزهای ایمنی کرده است.
جمعبندی: دوراهی مرگ و زندگی برای غولهای هوش مصنوعی
این نمایش مهیج دو پایانبندی بیشتر ندارد: یا ایده هوش مصنوعی خودبهبودبخش جواب میدهد و کلاد بدون نیاز به انسان، نسخههای بعدی خودش را میسازد تا بدهی یک تریلیون دلاری شرکت صاف شود. البته بهای آن، رها کردن غولی از چراغ جادو است که حتی سازندگانش هم دیگر توانایی کنترل و ایمنسازی آن را ندارند.
یا این فرضیه به بنبست فنی میخورد و آنتروپیک زیر آوار صورتحسابهای ۹۰ میلیارد دلاری در سال، با یکی از بزرگترین سقوطهای مالی تاریخ فناوری روبهرو میشود. در این قمار ترسناک، ایستادن به معنای ورشکستگی حتمی است و دویدن، قدم گذاشتن به سرزمینی ناشناخته و آخرالزمانی.